
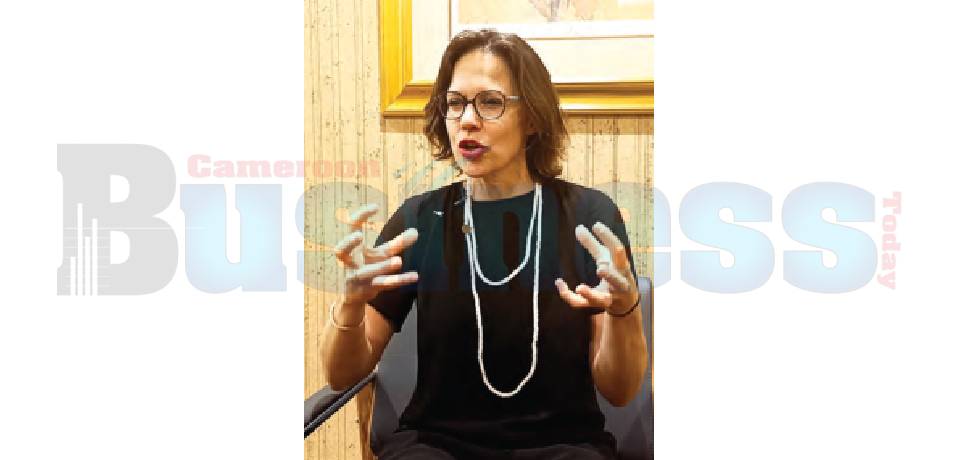
Les fintechs jouent un rôle de plus en plus important dans la transformation des services financiers. Jusqu’où peuvent- elles aller selon-vous ? Je pense que les fintechs ont un rôle primordial, li mite essentiel et d’intérêt public même, pour donner accès aux services financiers à toutes les populations. Nous en avons tous besoin, ça fait partie de notre vie quotidienne. Au jourd’hui, les paie ments ne se font plus uniquement dans une boutique ou au marché, mais aussi via des sites Internet. Les fin techs, de manière générale, doivent donc donner accès à tous ces services financiers, des plus petits jusqu’aux plus grands, du simple transfert jusqu’au cross-bor der, aux crédits, à l’épargne, etc. Ce qu’on veut, c’est que les personnes puissent épargner facilement et percevoir des rémunérations. On parle beaucoup de confor mité. Comment est-ce que les fintechs s’y prennent pour se conformer à la réglementation en vigueur ? C’est le challenge, évidem ment. S’adresser à toute la population, c’est forcément se confronter à des risques, que j’appelle professionnellement des risques de conformité. Tout le monde n’a pas sa carte d’identité, tout le monde n’est pas identifié. Nous cherchons des moyens innovants pour nous assurer que la personne qui est en face de nous est légitime. Ce n’est pas tou jours évident et ça dépend des pays. Il y a des pays dans lesquels cette identification est là, est très régulée, mais il y a d’autres où ce n’est pas le cas. Encore une fois, si on veut s’adresser à 100 % de la population, nous pensons qu’il y a d’autres manières d’identifier une personne que cette idée et méthode traditionnelle de la carte d’identité. Quels sont les moyens inno vants que vous utilisez ? Alors, il peut y avoir par exemple la biométrie, qui comporte évidemment un risque de sensibilité des datas, des données privées. Toutefois, les régulateurs, les autorités de contrôle, les agences de l’État, nous permettent de travailler pour améliorer cela, parce qu’elles voient qu’il y a un vrai besoin, une vraie nécessité. Quid des nouveaux risques ? Je vais en citer un qui n’est pas foncièrement nouveau, c’est la résilience opérationnelle. Quand on est une fintech, on se base sur la technologie. Il faut que ça marche. Il n’y a pas d’alternative possible. Nos clients nous font confiance parce que ça marche, parce que ce n’est jamais interrom pu. Donc, cette résilience opérationnelle, elle est très importante et je dirais que c’est notre risque premier. Même si on a énormément de solutions, on met beaucoup de moyens dessus. On a vu il y a quelques semaines, Revolut, la finTech la plus grande du monde qui, à cause de l’ef fondrement du cloud système de Google, a interrompu ses services pendant presqu’une journée. Le manque de capitaux locaux, la cybersécurité et même l’éducation financière des populations constituent d’autres défis persistants. Vous avez récemment mis sur pied une agence au Cameroun. Qu’est-ce qui explique cette percée et surtout dans une région comme l’Extrême-Nord ? Au Cameroun, nous avons une politique d’expansion qui est très cadrée. Nous regardons la structure du pays, évidem ment la population. Nou...
This article is for subscribers only
Already subscribed? Identify yourself >
Unlimited access to Cameroon Business Today Digital from 13,250 FCFA
I subscribe1 minute is enough to subscribe to Cameroon Business Today Digital!
- Your special Cameroon Business Today issue in digital version
- Inserts
- Exclusive calls for tenders
- Preview (access 24 hours before publication)
- Editions available on all media (smartphone, tablets, PC)

Commentaires